企安咨询解读2026年11月1日社保处罚裁量基准:最高三倍的前提与用工合规
时间:2026-10-22 17:26:13
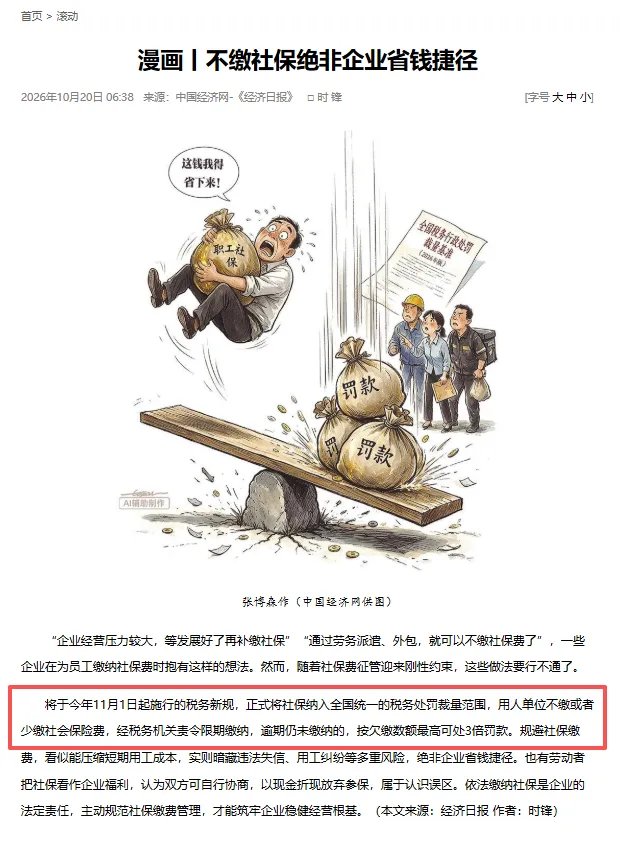
企安咨询分析社保欠缴、虚假外包派遣及放弃参保承诺风险。本文结合税务总局公告、社会保险法与劳动争议司法解释核对,区分补缴、滞纳金和罚款,明确最高三倍处罚的适用前提。
2026年11月1日起施行:统一裁量,不是新创三倍罚款
企安咨询本篇围绕社保缴费、虚假外包派遣、放弃参保承诺及欠缴成本展开解读。国家税务总局公告2026年第20号发布《全国税务行政处罚裁量基准(2026年版)》,自2026年11月1日起施行。其作用是细化和统一行政处罚裁量,并非从这一天才首次确立依法缴纳社保的义务,也不是新创三倍罚款。税务总局解读明确,基准没有创设新的处罚事项,也没有改变法定处罚种类与幅度。
最高三倍有前提,不是欠缴即罚
《社会保险法》第八十六条区分了几个环节:用人单位未按时足额缴纳时,由征收机构责令限期缴纳或补足,并自欠缴之日起按日加收万分之五滞纳金;逾期仍不缴纳的,依法可处欠缴数额一倍以上三倍以下罚款。补缴、滞纳金和罚款不是同一笔钱,也不能省略责令限期缴纳及逾期仍未缴纳等法定条件。
原文举例欠缴600万元、占应缴总额35%,按三倍上限作算术演示得到1800万元;这是上限示例,不是对某家企业已经作出的处罚决定,更不表示所有同额欠缴一律罚满三倍。
金额与比例共同进入裁量
税务总局官方解读确认,对用人单位逾期不缴或少缴社保费,采用欠缴金额与费额占比两个维度分档。企安原文引用了第30项的金额和比例档次;适用时应直接对照正式附件中的完整条件与标准,不能只截取一个金额或“最高三倍”来推算必然罚款。
除特别注明外,官方说明“以上、以下、以内”含本数,“不满、超过”不含本数,临界值不能随意替换。公告还要求依法落实不予处罚、从轻或减轻处罚等条件,保障陈述申辩、听证等程序权利;不能将统一裁量理解成不再审查个案事实。
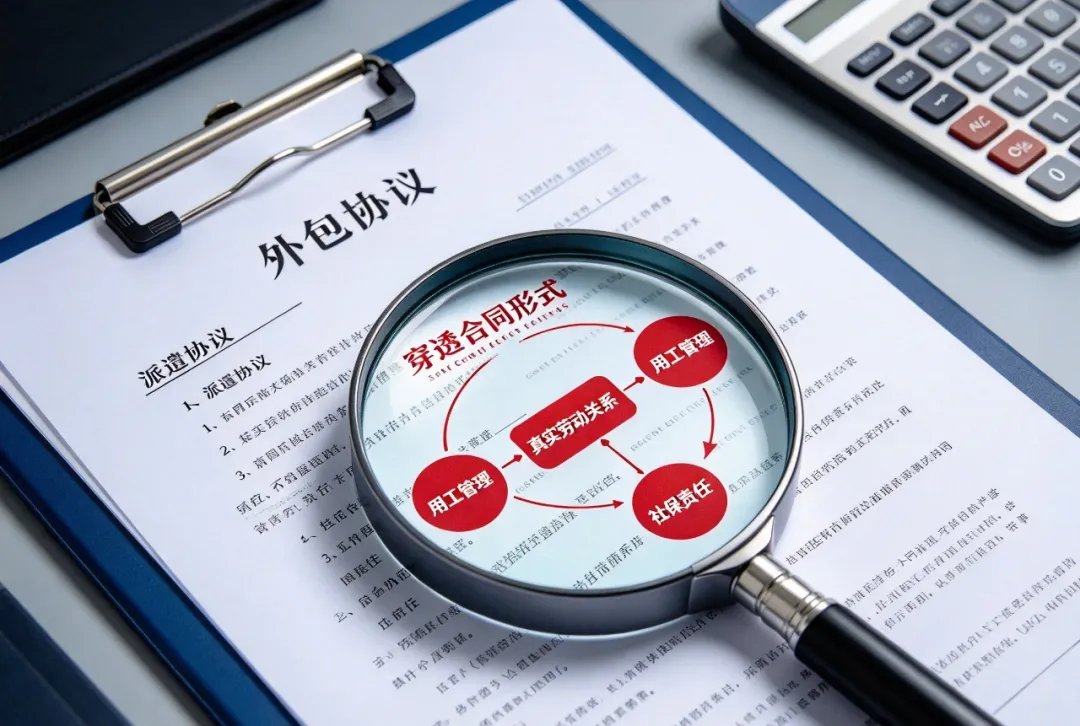
外包或派遣的合同名称不能代替真实关系
企安提醒,不应把虚假外包、虚假派遣当作免除社保义务的工具。应结合真实劳动关系、管理行为和相关法律判断责任,而不是只看合同封面。《民法典》第一百四十六条规定,通谋虚假意思表示的民事法律行为无效,隐藏行为另按有关法律处理。
这里不把一切合法外包或派遣都说成无效;真实合法的安排与借名称掩盖实际用工是不同情况。对用工管理、薪酬支付、人员配置和社保缴纳记录,应按真实场景核验。
自愿放弃承诺不能免除法定义务
自2025年9月1日起施行的劳动争议司法解释(二)第十九条明确,不缴社保的约定或劳动者承诺应认定无效;用人单位未依法缴纳社保,劳动者依法据此解除劳动合同并请求经济补偿的,人民法院依法支持。因此,现金补贴或签字承诺不能简单替代法定义务。
同时该条也规定,依法补缴后,用人单位请求返还已支付的社会保险费补偿,人民法院依法支持。应完整理解该条,不把补缴、罚款、经济补偿等风险不分适用条件地堆成每个案件的必然结果。
经营困难与合规审视
原文反对“等经营好了再补”的思路,因为拖延可能同时累积欠费及滞纳金,并增加争议风险。企业可据实梳理岗位关系、工资基数、补贴安排、参保记录及外包派遣管理,核实是否存在以补贴代替参保、合同与实际管理不一致等问题。企安自述服务过35000余家企业,该规模数据属于机构披露,不是本文独立审计结果。本文保留其用工管理分析,不承诺某项咨询服务能够规避或免除法定义务。
生效前行为与程序保障也要区分
公告对施行前已经发生、尚未作出处罚决定的税务违法行为规定了过渡适用:原则上用行为发生时规定,但按新公告对纳税人缴费人有利的除外。不能把11月1日理解成对所有历史行为不加区分地追用新标准,也不能把统一执法说成取消依法申辩和救济。具体义务、处理机关及处罚适用仍需以法律规定和有权机关依法认定为准。
法规核验来源
国家税务总局正式公告及附件:https://fgk.chinatax.gov.cn/zcfgk/c100012/c5252754/content.html ;税务总局解读的上海税务转载:https://shanghai.chinatax.gov.cn/tax/zcfw/zcjd/202610/t481675.html ;《社会保险法》人社部公布文本:https://www.mohrss.gov.cn/gjhzs/GJHZzhengcewenjian/201506/t20150625_212402.html ;劳动争议司法解释(二)法院公布文本:https://www.sdcourt.gov.cn/jningzcfy/yhyshj25/flfg61/44489005/index.html 。
本文为一般政策信息整理,保留六张原文主题配图,不添加培训时间、师资、费用或课程报名链接。